PRUDENTIAL Always Listening. Always Understanding
 Banner
Tampilkan postingan dengan label Perencanaan Keuangan. Tampilkan semua postingan

Dana Pensiun Pribadi


Semua orang sudah pasti akan bahagia jika masa pensiunnya hidup bahagia, artinya semua akan kebutuhan hidup seperti BIAYA HIDUP SEHARI HARI, KESEHATAN dan LIBURAN dalam usia Pensiun terpenuhi tanpa harus merepotkan orang lain. Oleh karena itu sangatlah perlu mempersiapkan Dana Pensiun sedini mungkin.

Kenapa ini harus segera kita persiapkan sedini mungkin? Karena hidup adalah penuh dengan resiko, dimana Resiko Hidup itu tidak bisa kita predeksi, jika resiko hidup menimpa anda maka harapan untuk masa depan bisa jadi Gatot alias gagal total.

Masa Pensiun itu ada yang menyenangkan ada juga yang menyedihkan. Ini sebenarnya tergantung dari diri kita masing masing bagaimana mempersiapkan masa depan yaitu masa pensiun. Masa pensiun bisa menjadi hantu bagi Anda, jika Anda tidak mempersiapkannya jauh hari. Masa tua, penyakit karena umur, anak-anak yang masih bergantung kepada Anda, keluarga yang masih membutuhkan uluran tangan, tetangga kanan kiri yang belum bisa menerima Anda, dan keadaan lainnya, bisa jadi menyenangkan, bisa jadi sangat menakutkan.

Sudah siapkah Anda menghadapi itu semua ? Bagaimana kesiapan Anda menghadapinya ? Apa yang Anda sudah persiapkan untuk itu semua ? Berapa besar biaya kehidupan Anda saat pensiun nanti ? Itulah pertanyaan-pertanyaan yang mau tidak mau harus kita jawab sekarang, atau tertunda dan Anda akan sengsara dimasa tua !


Dari gambar diatas jelas terlihat bahwa pada saat menginjak usia Pensiun Penghasilan akan turun drastis sementara Pengeluaran tetap bahkan cenderung naik.


MEMPERSIAPAN DANA PENSIUN PRIBADI

Mempersiapkan dana untuk masa pensiun adalah sangat mudah. Anda sebagai eksekutif atau siapapun anda baik sebagai karyawan maupun pengusaha sebaiknya sedini mungkin harus sudah mempersiapkan Dana Pensiun untuk diri anda.

Hal hal yang harus diperhatikan adalah :

  1. Berapa biaya hidup yang anda butuh pada saat Masa Pensiun nanti.
  2. Kebutuhan apa yang butuhkan pada Masa Pensiun
  3. Apakah anda akan mempertahankan gaya hidup anda sama seperti saat ini pada Masa Pensiun
Biasanya perencana keuangan menyarankan 20%-30% dari pendapatan bulanan yang kita terima, disisihkan untuk tabungan maasa depan.

PERHATIKAN GAMBAR DIBAWAH INI :


Pada masa menabung anda harus menyadari bahwa dalam masa itu terdapat RESIKO HIDUP yang kita tidak pernah predeksi, diantaranya resiko Penyakit Kritis.

Dari gambar diatas terlihat bahwa rencana menabung untuk pensiun sebesar 2 juta per bulan tapi ternyata kurang beruntung karena pada bulan ke empat terkena Penyakit Kritis dan membutuhkan dana sebesar Rp. 250 juta, sementara tabungan baru terkupul 2 juta x 3 bulan sebesar Rp. 6 juta. Artinya : tabungannya akan diambil untuk membiayai penyakitnya tersebut. Itupun tidak cukup sehingga harus mencari sumber lain, bisa hutang ataupun jual asset. Apa yang terjadi..... tujuan menabung yang semula untuk dana pensiun menjadi GATOT (alias gagal total).

Dari contoh ilustrasi tersebut maka kita harus jeli dalam memilih jenis Tabunguan Dana Pensiun, agar jika terjadi salah satu Resiko Hidup, tujuan dari menabung untuk pensiun tetap tercapai.

Kami akan membantu Anda menghitungkan biaya hidup Anda saat pensiun nanti. Bersama kami Prulink Assurance Account, Anda dapat mengatur, apa yang anda inginkan berapa yang harus Anda investasikan sekarang dan proteksi apa saja yang Anda inginkan nanti pada masa Pensiun. 

Silahkan segera menghubungi kami untuk segera memulai babak baru dalam menghadapi Masa Pensiun yang Membahagiakan.


    Contoh :
    Bapak Ruddy Seorang Eksekutif muda ingin Merencanakan pada Masa Pensiun nanti ingin mempertahankan gaya hidup atau pengeluaran seperti saat ini dan ingin mendapatkan perlindungan kesehatan.

    Data data Pak Ruddy :
    1. Umur   35 tahun
    2. Income  Rp. 20 juta
    3. Biaya hidup 80%  (Rp. 16 juta ) dari income 
    4. Inflasi 10 %

    Yang dibutuhkan Bapak Ruddy pada Masa Pensiun adalah :
    • Pengeluaran per bulan Rp. 16 juta
    • Perlindungan Kesehatan
    • Perkiraan Masa Pensiun 20 tahun
    • Perkiraan Dana Pemsiun sebesar Rp. 108 Juta X 20 Tahun = Rp. 2.153.000.000,-
    JAWAB :

    Bapak Ruddy Harus menabung sebesar minimal 20 % dari total incomenya, yaitu sebesar Rp. 4 juta perbulan atau Rp. 48 juta per tahun.
    Pada Masa Pensiun usia 55 tahun yang didapat :
    1. Asumsi Dana Pensiun yang di peroleh sebesar Rp. 2.563.000.000,-
    2. Santunan Duka Rp. 500 Juta 
    3. Penyakit Kritis   Rp. 450 Juta
    4. Santunan Uang Kecelakaan Rp. 200 Juta
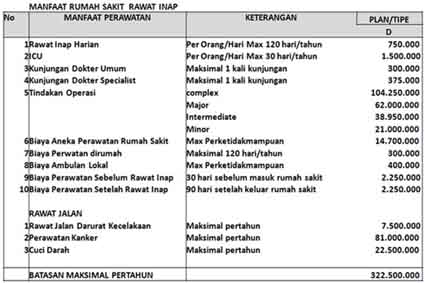
    5. dan dapat fasiltas Rawat Inap per tahun Rp. 322.500.000,- seperti gambar dibawah ini:


    Jika Anda ingin berkonsultasi sehubungan dengan perencanaan masa depan Silahkan hubungi kami SMS di 081514100655, saya akan segera menghubungi Anda atau email masasyiqin@gmail.com.


    Apakah Kita Perlu Asuransi Jiwa ?

    Kita hidup di dunia ini tidak ada yang menjamin kecuali Tuhan dan kita sebagai manusia wajib berikhtiar untuk menjamin hidup kita sendiri tentunya dengan selalu berdoa memohon kepada Tuhan kita agar apa yang kita Ikhtiarkan dapat terwujud. Apa sebenarnya yang harus kita jamin dalam kehidupan kita?

    Adalah kelangsungan kehidupan baik diri sendiri maupun keluarga terdekat kita yaitu istri dan anak-anak kita. Dalam kelangsungan hidup kita tentunya tidak akan akan selalu berjalan sempurna akan tetapi adakalanya rintangan misalnya SAKIT, KECELAKAAN, KEHILANGAN PENGHASILAN, dan lainnya sehingga pada akhirnya samapi pada KEMATIAN yang sudah pasti tidak bisa kita hindarkan. Hal tersebut akan berdampak pada kehidupan kita baik phsikologi maupun keuangan keluarga kita. Disinilah IKHTIAR yang kita perlukan, salah satunya adalah dengan BERASURANSI (MARI BERASURANSI). 

    Titik pandang Asuransi adalah untuk mengenali saat saat buruk dalam kehidupan kita, Asuransi adalah kebijakan yang menjamin perlindungan dan stabilitas keuangan bagi keluarga dalam jangka panjang. 

    Asuransi merupakan salah satu kebutuhan saat ini, karena secara financial Asuransi merupakan alat yang akan menstabilkan masa depan keluarga Anda, karean Asuransi dapat membantu melindungi keluarga anda dari kebangkrutan jika musibah terjadi.

    Apakah Kita Perlu Asuransi ?
    Kita harus melihat resiko apa yang munkin akan terjadi dan seberapa besar resiko yang akan timbul secara keunagan. Sebagai contoh : ada seorang kepala keluarga yang menfkahi istri dan anaknya, jika terjadi musibah yang mengakibtakan meninggal dunia maka istri dan anaknya kan kehilangan nafkah yang biasa ia terima dari sang suami. Dengan keadaan tersebut artinya ASURANSI JIWA ADALAH SANGAT DIPERLUKAN, kenapa ? karena dengan kejadian tersebut diatas maka sang Istri akan mendapatkan santunan dari ASURANSI sebagai pengganti nafkah sementara.

    Menurut Ahmad Gozali (Seorang Praktisi Perencenaan Keuangan) : Asuransi jiwa ini memiliki banyak sekali varian untuk menarik minat konsumen. Yang paling sederhana yaitu asuransi jiwa jenis term life dimana dana Anda akan hangus jika tidak terjadi musibah. Sebetulnya asuransi seperti inilah yang paling menguntungkan untuk nasabah, karena preminya murah dan tidak harus khawatir kalau perusahaan asuransinya bangkrut di masa depan. Namun sayangnya banyak nasabah yang tidak tertarik karena uangnya hangus jika tidak ada klaim.

    Ada juga asuransi jiwa plus investasi yang bentuknya juga bermacam-macam seperti asuransi pendidikan, asuransi pensiun, dan sebagainya. Intinya sama saja, asuransi plus investasi. Bedanya hanyalah tujuan penggunaan dana investasinya, apakah hasil investasinya itu untuk biaya pendidikan anak-anak, atau untuk masa pensiun nanti.

    Sama juga prinsipnya dengan asuransi kerugian misalnya asuransi rumah dan kendaraan. Jika Anda kendaraan yang Anda miliki mengalami kerusakan karena kecelakaan atau hilang dicuri, apakah hal tersebut akan berpengaruh terhadap keuangan Anda. Kalau ya, maka Anda perlu asuransi kendaraan. Begitu juga sebaliknya kalau Anda merasa itu tidak penting atau tidak bermasalah untuk menggunakan uang pribadi untuk kerusakan kendaraan, maka Anda tidak perlu asuransi kendaraan.

    Asuransi seperti payung yang bisa melindungi Anda di waktu hujan. Ia hanya digunakan untuk berjaga-jaga saja. Jika hujan ia akan terpakai, jika tidak hujan ia tidak terpakai. Namun terpakai ataupun tidak, Anda tetap harus beli payung tersebut. Maka sebelum memutuskan apakah akan membeli payung atau tidak, pertimbangkan apakah hari akan hujan atau sepertinya cerah-cerah saja. Apakah bermasalah jika kehujanan, atau tidak mengapa sedikit basah. Sama dengan asuransi, pertimbangkan dulu seberapa besar kemungkinan resiko itu terjadi. Dan apakah akan bermasalah kalau terjadi resiko, artinya bisakah resiko itu ditanggung sendiri saja, atau harus didukung dengan asuransi.

    Asuransi apa yang baik? 
    Yaitu asuransi yang sesuai dengan kebutuhan Anda. Jika Anda merasa sulit menabung rutin, pilih saja asuransi pendidikan yang bisa memaksa Anda untuk menyisihkan dana untuk masa depan anak-anak. Namun jika Anda sudah punya rencana dana pendidikan sendiri, asuransi jiwa term life akan lebih baik untuk Anda. Untuk asuransi kesehatan, coba pelajari di peraturan perusahaan tempat Anda kerja, kalau sudah cukup memadai, maka asuransi ini tidak diperlukan lagi. Selain itu, sebagai seorang Muslim, pilihlah asuransi syariah. Karena asuransi syariah bebas dari unsur riba dan judi yang kental sekali pada asuransi konvensional.

    Beberapa hal yang harus Anda perhatikan juga ketika membeli asuransi :
    1. Untuk asuransi jiwa, pastikan nama pihak tertanggung adalah Anda sendiri sebagai pencari nafkah, bukan atas nama istri. Masukan nama istri dan anak-anak sebagai pihak penerima manfaat. 
    2. Simpan polis asuransi di tempat yang aman dan diketahui juga oleh ahli waris Anda. Khusus untuk polis asuransi rumah, jangan disimpan di dalam rumah.
    3. Ketiga, minta petugas asuransi untuk menjelaskan kepada Anda dan ahli waris bagaimana prosedur klaim asuransi jika terjadi musibah. 
    4. Pastikan Anda selalu membayar preminya tepat waktu dan simpan tanda bukti pembayaran karena akan dibutuhkan pada saat klaim. Jangan tergantung pada petugas penagih premi, jika mereka tidak datang, langsung bayarkan ke kantornya.
    Jika Anda membutuhkan Simulasi yang sesuai dengan kondisi anda silakan KLIK DISINI Atau SMS di 081514100655

    FINANCIAL PLANNER KELUARGA IDEAL

    Didalam kehidupan baik keluarga maupun perusahaan sudah pasti akan membutuhkan suatu Perencanaan Keuangan yang artinya proses merencanakan keuangan untuk mencapai tujuan-tujuan keuangan jangka pendek maupun jangka panjang. Pencapaian tujuan tersebut ada yang dalam bentuk menabung, melakukan investasi, melakukan budgeting, atau mengatur komposisi harta yang dimiliki saat ini. Maka diperlukan Perencanaan Keuangan yang Ideal (FINANCIAL PLANNER IDEAL).

    Perencanaan Keuangan Keluarga.

    Perencanaan Keuangan Keluarga adalah cara memcapai tujuan keuangan melalui proses pengaturan pengeluaran yang disesuaikan dengan kebutuhan keluarga baik masa sekarang maupun dimasa yang akan datang.

    Tujuan Perencanaan Keuangan Keluarga adalah :
    1. Untuk mepersiapakan biaya untuk membayar kebutuhan hidup.
    2. Mempersiapkan biaya pendidikan.
    3. Mempersiapakan biaya yang muncul yang tidak terduga.
    4. Mempersiapkan Pensiun.
    5. Investasi.

    Perencanaan Keuangan Keluarga HUKUMNYA WAJIB dibuat karena akan sangat berguna bagi sebuah keluarga untuk mencapai tujuan, baik tujuan masa kini maupun masa yang akan datang.

    “Melakukan Perencanaan Keuangan Keluarga adalah SANGAT PENTING, akan tetapi selalu ditunda pelaksanaannya, kebanyakan orang egan atau malas untuk membuatnya dan jika dibuatpun berat rasanya untuk melaksanakan, KENAPA??? Faktornya adalah DISIPLIN. Tahan terhadap godaan untuk berbelanja konsumtif yang kadang-kadang tidak atau belum perlu dan masih banyak godaan lainnya”.

    SEKALI LAGI MEMBUAT PERENCANAAN KEUANGAN KELUARGA ADALAH HAL YANG HARUS DILAKUKAN kenapa? Karena kita akan mengalami keuangan yang tidak stabil, hal ini disebabkan kena PHK, ada salah satu annggauta keluarga yang sakit, biaya pendidikan, dan masa pensiun, hal tersebutlah yang harus kita waspadai dalam hal kita membuat PERENCANAAN KEUANGAN.

    Hal-Hal Penting Yang Harus Direncanakan

    Membuat Perencanaan Keuangan Keluarga adalah hal yang harus dibuat apalagi kalau penghasilan Suami dan Istri digabung masih tergolong pas pasan, hal hal penting yang diperhatikan adalah menahan diri untuk membeli yang tidak perlu. Menurut Perencanaan keuangan Ahmad Gozali “Agar ibu rumahn tangga tidak terus menerus menjerit diakhir bulan, yang harus dilakukan adalah menyimbangkan antara pemasukan dan pengeluaran” Prioritas Pengeluran Keluarga yang Ideal adalah :

    1. Zakat sebesar 2,5%.
    2. Membayar cicilan hutang, jumlahnya jangan lebih dari 30%.
    3. Menabung dan membayar asuransi ( 10 - 20% ).
    4. Membiayai kebutuhan sehari hari ( 40 - 50% ).

    Coba kita perhatikan dari daftar prioritas pengeluaran diatas, menurut tabel diatas merupakan tabel pos pengeluaran yang sudah cukup bagus untuk di praktekan, akan tetapi kebanyakan orang untuk mengeluarkan sebagian penghasilannya untuk nomer 1 dan 3 adalah sangat berat dibanding dengan pengeluaran nomer 2 dan 4 bahkan akan lebih banyak untuk pengeluran nomer 2 dan 4 dan mengabaikan pengeluaran nomer 1 dan 3, KENAPA???? Karena kebanyakan orang lebih senang mengahibiskan uang pengasilan untuk belanja konsumtif dari pada ditabung atau untuk membeli proteksi dalam hal Asuransi.

    Saya melihat suatu fenomena yang lucu karena kadangkala sebagian orang yang sudah punya investasi berlebih bahkan sudah punya passive income aja masih memandang asuransi ini sebagai suatu kebutuhan, namun ironisnya sebagian orang yang tidak punya banyak investasi atau passive income ada yang menilai asuransi ini tidak terlalu perlu karena mereka beranggapan uang mereka itu terbatas. Justru karena semua serba terbatas, kita semakin perlu perlindungan yang satu ini untuk mempertahankan nilai ekonomis, satu-satunya itu sehingga keluarga kita terjaga kehidupan ekonominya apabila suatu kejadian yang tidak pasti waktunya itu terjadi. Bagaimanapun umunnya semakin mapan seseorang maka akan semakin menyadari pentingnya masalah ini.

    Inilah Hal-hal penting yang harus direncanakan didalam keluarga adalah :

    1. Merencanakan Asuransi Kesehatan Dan Pendidikan
    2. Merencanakan Inventasi
    3. Merencanakan Pensiun

    Penjelasan masing Point diatas tunggu artikel berikutnya....

    Berbagi